同じ調達額で、持分はどう変わるか
同じ金額を調達しても、評価額や転換条件が違えば、調達後の持分は変わります。経営会議で比較したいのは「いくら入るか」に加え、「その条件なら誰の持分がどう動くか」です。
持分表の読み方をそろえる
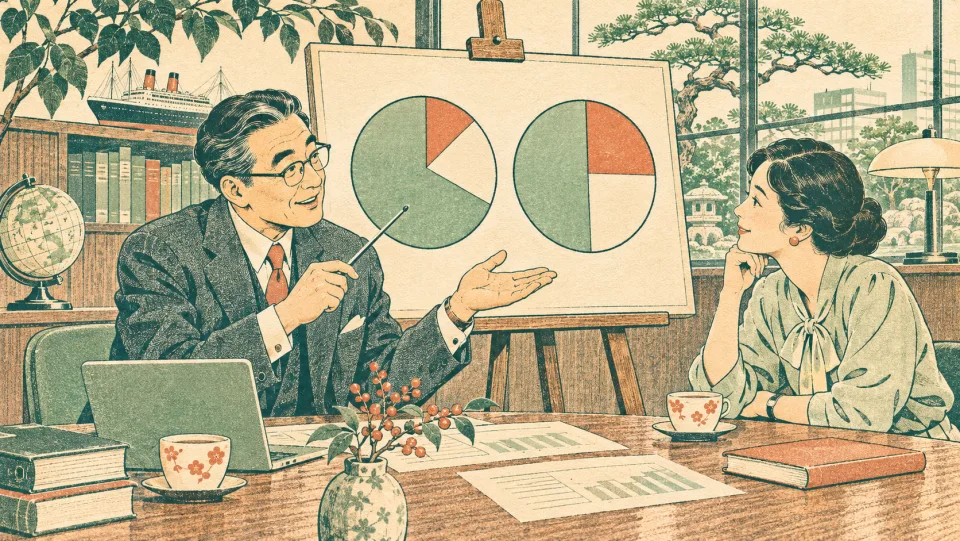
説明用に、調達額を固定して評価額だけを下げた案を考えます。経営者は入ってくる資金が同じことを、既存株主は調達後に持分がどれだけ変わるかを見ます。同じ行を読んでも二人の問いは違います。
転換条件のある案では、適用した価格の根拠も一緒に残します。契約上どの条件が適用されるかは別途確認が必要です。
業務の流れ
- 条件を入力
- 株式へ換算
- 持分を比較
基準となる条件を固定して持分表を作り、次に一条件だけを動かした表を隣に置きます。投資額が同じ二案を比べる場合も、割引や評価額の上限のどちらが転換価格に影響したかを確認してから読みます。
担当者に渡るもの
投資額や転換条件を変えたときの株主別持分表です。
処理と判断の条件
転換条件の割引と評価額上限から適用価格を計算する処理、ラウンド追加、持分の希薄化や分配を計算する処理が分かれています。
確認するポイント
条件を一つだけ変えた二案の持分表で、影響を受ける株主を確かめます。計算上の差を説明できても、契約でその転換条件を選べるかは当事者が判断します。
後任に引き継ぐ判断
試算ごとに入力条件の版と変更理由を保存し、担当者が同一前提から持分表を再作成できるようにします。
財務担当者は基準となるラウンドを用意し、条件を一つだけ変えた案と株主別に見比べます。経営者は差の大きい行から元の条件に戻り、交渉で確認したい論点を絞れます。
記録で確認できた範囲
転換条件、調達ラウンド、希薄化の各計算と表出力の呼出元を実装で確認しました。実在する企業の資本構成、契約上の解釈、投資判断の妥当性は掲載対象に含めていません。
自社で試すとき
架空の株主構成で評価額だけを変え、ほかの条件を固定して比較します。表の差を生んだ条件を説明できるところまでを試行範囲にし、契約解釈が必要な箇所は別に扱います。
- 用意する資料
- 調達額・評価額・転換条件
- 確認する人
- 経営者と財務担当者
- 試行後に確かめること
- 転換価格を変えたとき、どの株主の持分が変わるか