調査・営業
現物写真と条件を照合し、参考査定の根拠を残す
同じ品目名でも、状態や根拠に使える写真で判断は変わります。参考額と確定価格を分け、判断が難しかった箇所を次の担当者がたどれる形にします。
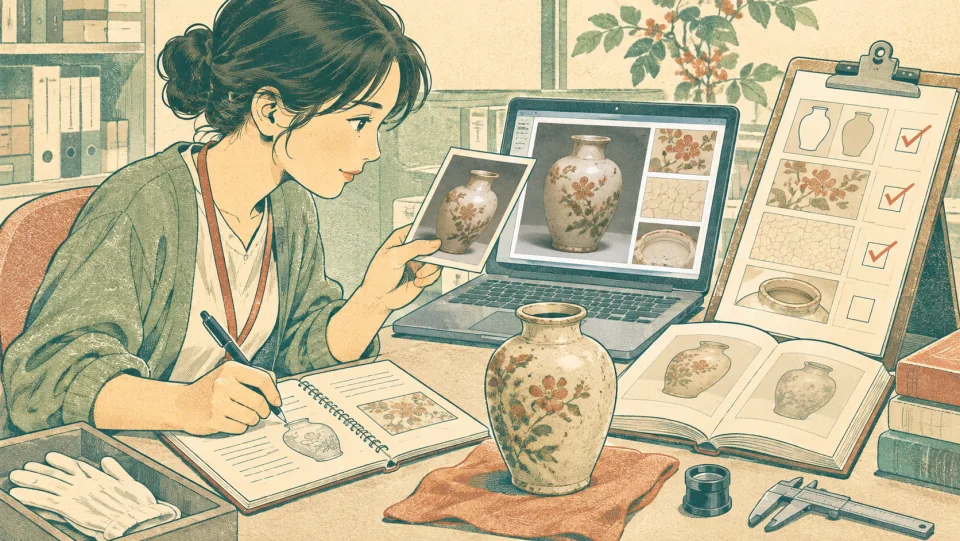
査定額の差を、取引条件と現物所見から説明する
見た目が似た品でも回収条件や費用の見込みが違えば、提示できる額は変わります。査定担当者は前提ごとの参考額を並べ、写真だけでは分からない状態を熟練者に照会してから条件を選びます。
写真で言えることと言えないこと
照明の反射と表面の傷が似て見える場合、同じ写真を何度拡大しても確証は増えません。参考額の前提としてどこが見えたかを残し、必要なら別角度の写真を依頼します。
条件を変えた試算と、状態そのものを確認し直す作業を分けて担当者に渡せます。
回収額から費用とリスク分を差し引き、どの程度の利益を確保するかで参考額を比べます。担当者は前提と計算式を確認し、金額を採用するかを判断できます。
別の対象の写真を根拠に評価してしまうのを防ぎたい。確認できた外観と、写真からは判断できない事項を分けることで、次に現場で確認すべき点が残ります。
仕事を進める順序
- 対象物を識別する
- 写真と条件を確認する
- 参考額を比較する
- 不明点を熟練者に渡す
担当者が受け取るもの
参考査定額を三つの条件で試算する 想定する回収額、費用、リスク、確保したい利益をもとに三段階の参考額を算出し、担当者が根拠を比較できるようにします。
査定用の現物写真を対象ごとに確認して記録する 現物写真と対象の対応、確認した範囲、欠落や重複を点検して、画像所見を記録します。
つくり方と判断の分かれ目
金額の単位、計算の基準、費用が不明なままでは数字を提示しません。利益条件の順序が矛盾した場合や異常な数値も検査し、採用には人の判断を残します。
対象の順序だけに依存せず写真を照合し、サムネイルや他の対象の写真による誤った確認を検出します。
結果を確認する場面
同じ写真で費用条件だけを変えた試算と、追加撮影で状態の解釈が変わった試算を分けます。差額を説明する人が、判断の変更箇所を一つずつたどれるかを確かめます。
引継ぎで決めること
担当者が参照した価格資料の時点と採用理由を記録し、承認者が条件を変えた場合は旧案との差を表示します。引継ぎ先で同じ前提から同額を再計算できることを条件にします。
記録で確認できた範囲
参考査定額を三つの条件で試算する 合成例では回収100万円から費用とリスク各5万円を引き、確保する利益を変えて85万円、80万円、75万円の三案を算出しました。これらはシステム検証用の架空値です。実案件での価格の妥当性や社内方針への適合は未確認です。
査定用の現物写真を対象ごとに確認して記録する 合成入力を対象とする画像レビューの試験9件を再実行して成功しました。別対象の写真、確認漏れ、重複、所見から価格判断への飛躍を扱います。実物の価格評価はこの試験の範囲外です。
自社の仕事で試すとき
写真だけで断定できない傷や仕様を一つ選び、追加撮影が必要か、条件付きの参考額まで出せるかを担当者に判断してもらいます。見えていない点を残すことも、次回の査定に役立つ記録です。
- 用意する資料
- 現物の観察記録、写真、試算条件
- 確認する人
- 査定担当者と熟練者
- 試行後に確かめること
- 参考額を左右する所見と、写真では判断できない条件を区別できるか。